
 parLara Gasquet
Le marché européen des bureaux montre des signes de résistance en 2026, malgré une conjoncture marquée par des taux d’intérêt élevés et une forte incertitude économique. L’investissement dans cette classe d’actifs atteint près de 33 milliards d’euros sur les neuf premiers mois, en hausse de 7 %. À l’inverse, la demande placée recule de 7 % sur les 18 principaux marchés européens. La vacance progresse modérément à 9,5 %, mais les écarts se creusent entre quartiers centraux et périphéries. Les investisseurs et utilisateurs privilégient désormais les actifs prime, bien situés et offrant des prestations adaptées aux nouvelles attentes.
Une demande placée toujours ralentie
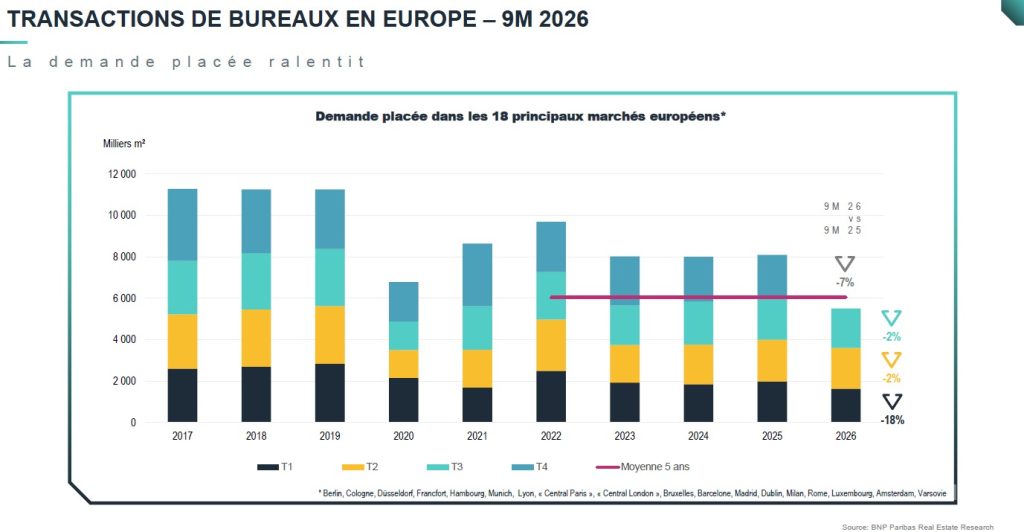
Au troisième trimestre 2026, l’activité locative a légèrement ralenti en Europe, avec une demande placée en baisse de 2 % par rapport au troisième trimestre 2025. Sur les neuf premiers mois de l’année, elle atteint 5,51 millions de m² sur les 18 principaux marchés européens*, en recul de 7 % sur un an et de 9 % par rapport à la moyenne des cinq dernières années. Cette évolution reflète notamment le recul des grandes transactions dans de nombreux marchés. Dans un environnement économique et financier toujours incertain, les utilisateurs restent prudents et privilégient davantage des surfaces plus petites ainsi que des immeubles de meilleure qualité.
Les principaux marchés européens affichent toutefois des dynamiques contrastées.
À Paris, la demande placée recule de 18 %, pénalisée par la baisse des transactions de plus de 5 000 m² (-30 %), tandis que les petites et moyennes surfaces se montrent plus résilientes (-8 %).
Londres enregistre également un recul de 6 %, mais les 771 000 m² placés restent supérieurs de 6 % à la moyenne des cinq dernières années. Le marché a notamment bénéficié de la contribution des grandes surfaces, avec 22 transactions de plus de 5 000 m² enregistrées depuis le début de l’année.
Les six principaux marchés allemands restent globalement stables (-1 %), mais les écarts entre villes demeurent importants. Berlin et Munich se distinguent avec des hausses respectives de 49 % et 19 % sur un an, portant leur activité respectivement à 12 % et 8 % au-dessus de leur moyenne quinquennale. Cette dynamique a notamment été soutenue par plusieurs transactions de grande ampleur, dont d’importantes opérations réalisées en compte propre. À l’inverse, la demande placée recule de 12 % à Hambourg et de 40 % à Francfort, où la bonne tenue des surfaces intermédiaires n’a pas suffi à compenser l’absence de transactions majeures.
Ailleurs en Europe, les performances restent également contrastées. Amsterdam (-41 %), Milan (-19 %) et Madrid (-11 %) enregistrent des baisses significatives, tandis que Bruxelles (+22 %) et Varsovie (+19 %) affichent des dynamiques plus favorables.
Une hausse modérée de la vacance qui masque de fortes disparités
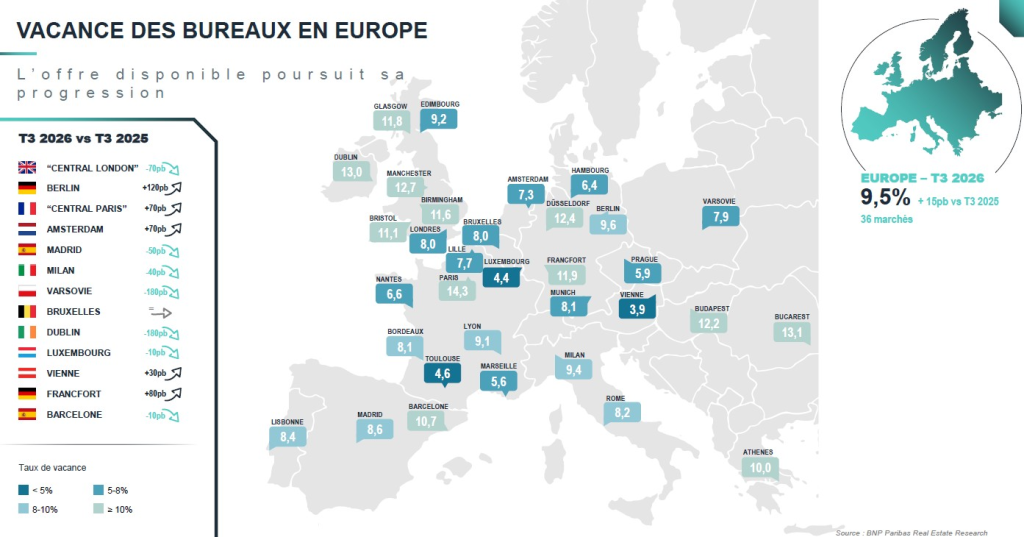
L’offre disponible de bureaux en Europe poursuit sa progression, mais à un rythme plus modéré et avec des évolutions très contrastées selon les marchés. À fin septembre 2026, le taux de vacance moyen atteint 9,5 %, en hausse de 15 points de base sur un an. Cette progression résulte avant tout d’une demande locative moins dynamique plutôt que d’une augmentation de l’offre neuve, les volumes de développement restant limités et une part importante des projets en cours étant déjà précommercialisée. Plusieurs marchés se distinguent toutefois par une baisse de leur taux de vacance, notamment Madrid, Milan, Varsovie, Dublin et Central London.
La vacance reste par ailleurs très polarisée au sein même des marchés. L’offre demeure particulièrement limitée dans les quartiers centraux les plus recherchés, avec des taux de vacance de seulement 0,9 % dans le centre de Barcelone, 1,1 % à Rome, 3,4 % à Milan et 3,5 % à Munich. À l’inverse, la vacance continue de progresser dans de nombreux secteurs périphériques, où la demande est plus faible et où l’offre disponible répond moins bien aux besoins actuels des utilisateurs. Le QCA parisien (7,2 %, + 195 points de base sur un an) fait figure d’exception parmi les localisations centrales, avec une hausse sensible de la vacance sous l’effet des livraisons récentes.
Une croissance locative toujours solide sur les actifs prime
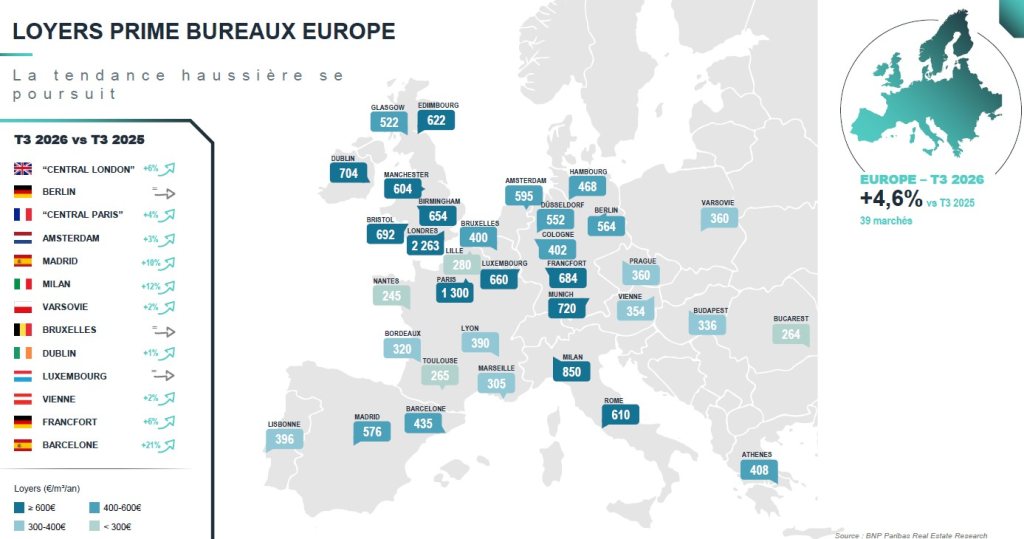
Les loyers prime poursuivent leur progression dans la majorité des grandes villes européennes, soutenus par la rareté persistante de l’offre neuve et par une demande toujours soutenue pour les immeubles de qualité dans les localisations les plus recherchées.
Sur les douze derniers mois, les plus fortes progressions ont été enregistrées à Barcelone (+21 %), Milan (+12 %), Madrid (+10 %) et Munich (+9 %).
« Malgré la hausse continue des loyers, les stratégies immobilières des entreprises restent largement guidées par les enjeux d’attraction et de fidélisation des talents, davantage que par la seule recherche d’une réduction des coûts immobiliers. La raréfaction des surfaces modernes dans les quartiers centraux pourrait néanmoins inciter certains utilisateurs à se tourner vers des localisations périphériques plus abordables, à condition que celles-ci offrent une bonne accessibilité en transports et un environnement attractif pour les entreprises et leurs collaborateurs », explique Etienne Prongué, Head of International Investment Group (IIG) de BNP Paribas Real Estate.
En parallèle, les loyers moyens affichent des évolutions plus contrastées et pourraient être davantage sous pression dans les prochains mois, notamment pour les actifs secondaires et les localisations périphériques, davantage pénalisés par le ralentissement de la demande. L’investissement s’inscrit dans une phase prolongée de prudence
Le paysage immobilier européen s’inscrit désormais dans une ère de vigilance accrue, sur fond de taux d’intérêt durablement élevés. Si la liquidité s’est sensiblement resserrée, elle ne s’est pas évaporée, permettant le maintien d’un flux constant mais limité de transactions. Le marché européen de l’investissement connaît ainsi un ralentissement en 2026, alors que les rendements immobiliers réagissent à la volatilité persistante du marché obligataire.
À fin septembre, le volume investi depuis le début de l’année s’élève à 118 milliards d’euros, un niveau stable sur un an. L’activité a néanmoins marqué le pas, particulièrement au troisième trimestre, tandis que les délais de conclusion des transactions tendent à s’allonger. Ce ralentissement reflète la prudence accrue des investisseurs, qui recherchent davantage de visibilité sur les prix et l’évolution de la politique monétaire avant de s’engager.
Malgré ce contexte, le secteur des bureaux se distingue par une évolution plus favorable, avec près de 33 milliards d’euros investis sur les neuf premiers mois de l’année, en hausse de 7 %. Le marché affiche ainsi une certaine résistance, contrastant avec la stabilité observée à l’échelle de l’ensemble du marché européen.
Après une phase complexe, caractérisée notamment par un ajustement plus tardif que pour les autres classes d’actifs, le secteur des bureaux intègre progressivement les nouvelles réalités de marché, même si la visibilité demeure limitée.
L’investissement s’inscrit dans une phase prolongée de prudence
Le paysage immobilier européen s’inscrit désormais dans une ère de vigilance accrue, sur fond de taux d’intérêt durablement élevés. Si la liquidité s’est sensiblement resserrée, elle ne s’est pas évaporée, permettant le maintien d’un flux constant mais limité de transactions. Le marché européen de l’investissement connaît ainsi un ralentissement en 2026, alors que les rendements immobiliers réagissent à la volatilité persistante du marché obligataire.
À fin septembre, le volume investi depuis le début de l’année s’élève à 118 milliards d’euros, un niveau stable sur un an. L’activité a néanmoins marqué le pas, particulièrement au troisième trimestre, tandis que les délais de conclusion des transactions tendent à s’allonger. Ce ralentissement reflète la prudence accrue des investisseurs, qui recherchent davantage de visibilité sur les prix et l’évolution de la politique monétaire avant de s’engager.
Malgré ce contexte, le secteur des bureaux se distingue par une évolution plus favorable, avec près de 33 milliards d’euros investis sur les neuf premiers mois de l’année, en hausse de 7 %. Le marché affiche ainsi une certaine résistance, contrastant avec la stabilité observée à l’échelle de l’ensemble du marché européen.
Après une phase complexe, caractérisée notamment par un ajustement plus tardif que pour les autres classes d’actifs, le secteur des bureaux intègre progressivement les nouvelles réalités de marché, même si la visibilité demeure limitée.
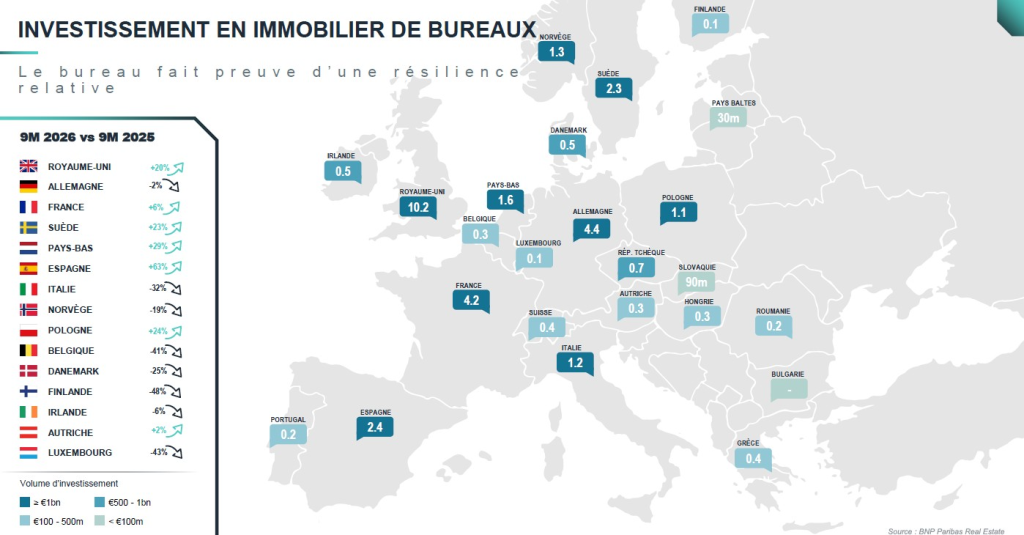
Sur les neuf premiers mois de l’année, les situations restent contrastées selon les marchés :
Le Royaume-Uni s’impose comme l’un des principaux moteurs de la croissance européenne, avec une progression de l’activité de 20 %. Le dynamisme du marché londonien s’inscrit dans une trajectoire régulière et soutenue depuis près de deux ans.
La France enregistre une hausse de 6 %, après un début d’année plus calme. Cette performance a été portée par un troisième trimestre particulièrement actif, avec plus de 2 milliards d’euros investis, soit 50 % du volume enregistré depuis le début de l’année, et ce, malgré un sentiment de marché toujours empreint de prudence.
La dynamique observée sur ces deux marchés a notamment été soutenue par la conclusion de plusieurs transactions supérieures à 500 millions d’euros, parmi lesquelles les cessions de deux actifs londoniens par Canary Wharf Group, ainsi que celle du centre d’affaires Capital 8, situé dans le 8ᵉ arrondissement de Paris.
L’Allemagne enregistre un léger repli (-2 %), impactée par un troisième trimestre plus calme, après des signes d’amélioration observés au premier semestre. Dans ce contexte, les bureaux affichent néanmoins la meilleure performance relative parmi les principales classes d’actifs.
Le marché espagnol confirme sa trajectoire ascendante avec un volume d’investissement de 2,4 milliards d’euros, en progression de 63 % par rapport à la même période en 2025. Cette dynamique concerne aussi bien Madrid que Barcelone, où l’activité se maintient nettement au-dessus de la moyenne des cinq dernières années, de respectivement 60 % et 70 %.
Dans le prolongement d’une tendance haussière amorcée observée depuis 3 ans, le marché néerlandais affiche une progression de 29% sur an, soit 1,6 milliard d’euros investis depuis le début de 2026, soit un niveau supérieur de 14 % à la moyenne des cinq dernières années.
Si l’activité italienne s’est contractée de 32 % depuis le début de l’année, le marché continue de faire preuve d’une certaine résilience. Milan demeure le principal marché, tandis que des opérations stratégiques, comme la cession du Palazzo Esedra à Rome, témoignent d’une demande persistante pour les actifs prime.
Le marché polonais des bureaux s’inscrit, depuis deux ans, dans une phase de normalisation. L’activité reste néanmoins bien orientée, avec plus d’un milliard d’euros investis depuis le début de l’année, soit une progression de 24 %.
En Irlande l’activité montre des signes d’essoufflement, après l’amélioration observée précédemment. Le marché maintient néanmoins un certain niveau d’activité, avec près de 500 millions d’euros investis.
Après une brève phase de résistance, les taux de rendements des bureaux repartent à la hausse
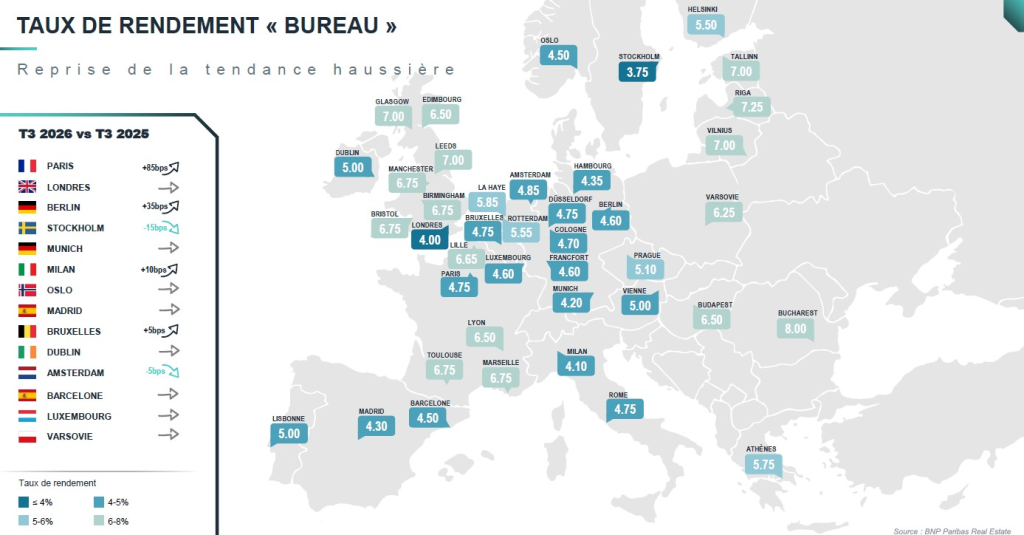
L’instabilité des obligations d’État, exacerbée par des pressions inflationnistes persistantes, a ravivé la volatilité. Le Bund allemand, en particulier, s’est hissé vers des sommets historiques, illustrant la fébrilité du marché obligataire. Ce climat, alimenté par la crise en Iran et l’imprévisibilité des coûts de l’énergie, a contraint la BCE à durcir sa politique monétaire avec deux hausses successives de 25 points de base depuis juin.
Dans ce contexte, la décompression des taux de rendement immobiliers s’est généralisée et concerne désormais une large partie des marchés européens. Le mouvement est particulièrement marqué en France, où la tendance amorcée à Paris dès le troisième trimestre 2025 s’étend désormais aux métropoles régionales. En Allemagne, la situation reste plus hétérogène : si Berlin, Francfort et Düsseldorf enregistrent des ajustements, Munich fait exception, avec des taux de rendement prime qui restent stables.
« Bien que l’important travail de repricing engagé depuis 2022 joue aujourd’hui un rôle d’amortisseur, le resserrement de l’écart avec les taux de rendement obligataires laisse présager de nouveaux ajustements de prix. Le marché européen conserve toutefois son attractivité malgré un environnement plus difficile. Les investisseurs restent prudents, dans l’attente d’une meilleure visibilité, tandis que les principales places européennes continuent de démontrer leur capacité de résistance », explique Etienne Prongué, Head of International Investment Group (IIG) de BNP Paribas Real Estate.
Dans cet environnement, les investisseurs privilégient les actifs de premier plan situés au coeur des principaux marchés européens. Ce repositionnement vers les actifs prime, soutenu par la solidité des valeurs locatives dans les meilleures localisations, contribue à mieux absorber les tensions sur les taux et à préserver l’attractivité du secteur des bureaux en Europe.
*Berlin, Cologne, Düsseldorf, Francfort, Hambourg, Munich, Lyon, « Central Paris », « Central London », Bruxelles, Barcelone, Madrid, Dublin, Milan, Rome, Luxembourg, Amsterdam, Varsovie.
À propos de BNP Paribas Real Estate
Real Estate est un leader international de l’immobilier, offrant à ses clients une large gamme de services couvrant l’ensemble du cycle de vie d’un bien immobilier : Promotion, Transaction, Conseil, Expertise et Management & Solutions. Fort de plus de 4 000 salariés, et en tant qu’entreprise « à guichet unique », BNP Paribas Real Estate accompagne propriétaires, locataires, investisseurs et collectivités grâce à son expertise locale, dans 23 pays, que ce soit en Europe (implantations directes et alliances), en Asie (plateformes) et en Amérique du Nord (alliance). BNP Paribas Real Estate fait partie du groupe BNP Paribas, leader mondial de services financiers.
Acteur engagé de la ville durable, BNP Paribas Real Estate a pour ambition d’impulser la transition vers un immobilier plus durable : bas carbone, résilient, inclusif et source de bien-être. Pour y parvenir l’entreprise a défini une politique RSE qui s’articule autour de quatre objectifs : augmenter la performance économique et d’usage des bâtiments de manière éthique et responsable ; intégrer une transition bas carbone et atténuer son empreinte environnementale ; assurer le développement, l’engagement et le bien-être de ses collaborateurs ; être un acteur engagé du secteur de l’immobilier et développer des initiatives locales et partenariales.